
Ratgeber
Wildunfall: was Sie jetzt tun müssen und wer den Schaden zahlt
Anhalten, Unfallstelle sichern, Polizei rufen, das Tier liegen lassen und die Versicherung informieren, bevor repariert wird. Den Schaden am eigenen Auto zahlt nur die Kasko, und nur, wenn Ihr Vertrag das Tier abdeckt.
Stand: 24.09.2026 · KFZ-Sachverständigenbüro Florian Pudwell, Rosengarten
Das Wichtigste in Kürze
- Zuerst die Unfallstelle sichern: Warnblinklicht, Warnweste, Warndreieck. Auf der Autobahn hinter die Schutzplanke.
- In Niedersachsen ist ein Wildunfall mit Reh, Hirsch, Wildschwein oder Wolf unverzüglich der Polizei oder dem Jagdberechtigten zu melden (§ 28a Niedersächsisches Jagdgesetz). Notruf: 110.
- Das Tier nicht anfassen und nicht mitnehmen. Das Recht daran hat allein der Jagdberechtigte, die Mitnahme kann Jagdwilderei sein.
- Den Schaden am eigenen Auto zahlt nur die Kasko. Nach den Musterbedingungen deckt die Teilkasko Haarwild, ohne Rückstufung. Maßgeblich ist Ihr eigener Vertrag.
- Die Versicherung nach den Musterbedingungen innerhalb einer Woche informieren und vor der Reparatur ihre Weisung abwarten.
In den Landkreisen Harburg, Stade, Rotenburg (Wümme) und Lüneburg hat die Polizei 2025 zusammen rund 5.000 Wildunfälle gezählt, im Landkreis Rotenburg war es etwa jeder dritte Unfall. Verletzt werden dabei zum Glück nur wenige Menschen, im Landkreis Harburg waren es neun bei 1.359 Wildunfällen. Fast immer bleibt es beim Blechschaden, und danach stellen sich dieselben Fragen: Was muss ich jetzt tun, wen muss ich anrufen, und wer bezahlt das? Dieser Ratgeber beantwortet sie der Reihe nach, mit den Regeln, die in Niedersachsen gelten.
Direkt nach dem Wildunfall: die Schritte der Reihe nach
- Anhalten und Warnblinklicht einschalten. Nach einem Unfall ist sofort zu halten (§ 34 Straßenverkehrs-Ordnung). Die Polizei Harburg rät, die Warnweste schon vor dem Aussteigen anzuziehen. Mitführen müssen Sie sie ohnehin.
- Die Unfallstelle absichern. Das Warndreieck gut sichtbar aufstellen, bei schnellem Verkehr in etwa 100 Metern Abstand (§ 15 Straßenverkehrs-Ordnung). Auf der Autobahn das Auto verlassen und hinter die Schutzplanke gehen.
- Verletzten helfen. Sind Menschen verletzt, 112 wählen und Erste Hilfe leisten. Sonst die Polizei über 110 rufen.
- Das Tier liegen lassen. Verletzte oder tote Tiere nicht anfassen, auch ein scheinbar totes Reh kann nur betäubt sein. Läuft das Tier weg, merken Sie sich die Stelle und die Fluchtrichtung, damit der Jäger es findet.
- Spuren festhalten. Fotografieren Sie die Unfallstelle, das Tier und Ihr Auto. Haare und Blut an der Aufprallstelle nicht abwaschen: Sie zeigen später, dass es ein Wildunfall war.
- Die Wildunfallbescheinigung geben lassen. Ausstellen können sie die Polizei, der Förster oder der Jagdpächter.
- Die Versicherung informieren, bevor das Auto repariert, verschrottet oder verkauft wird.
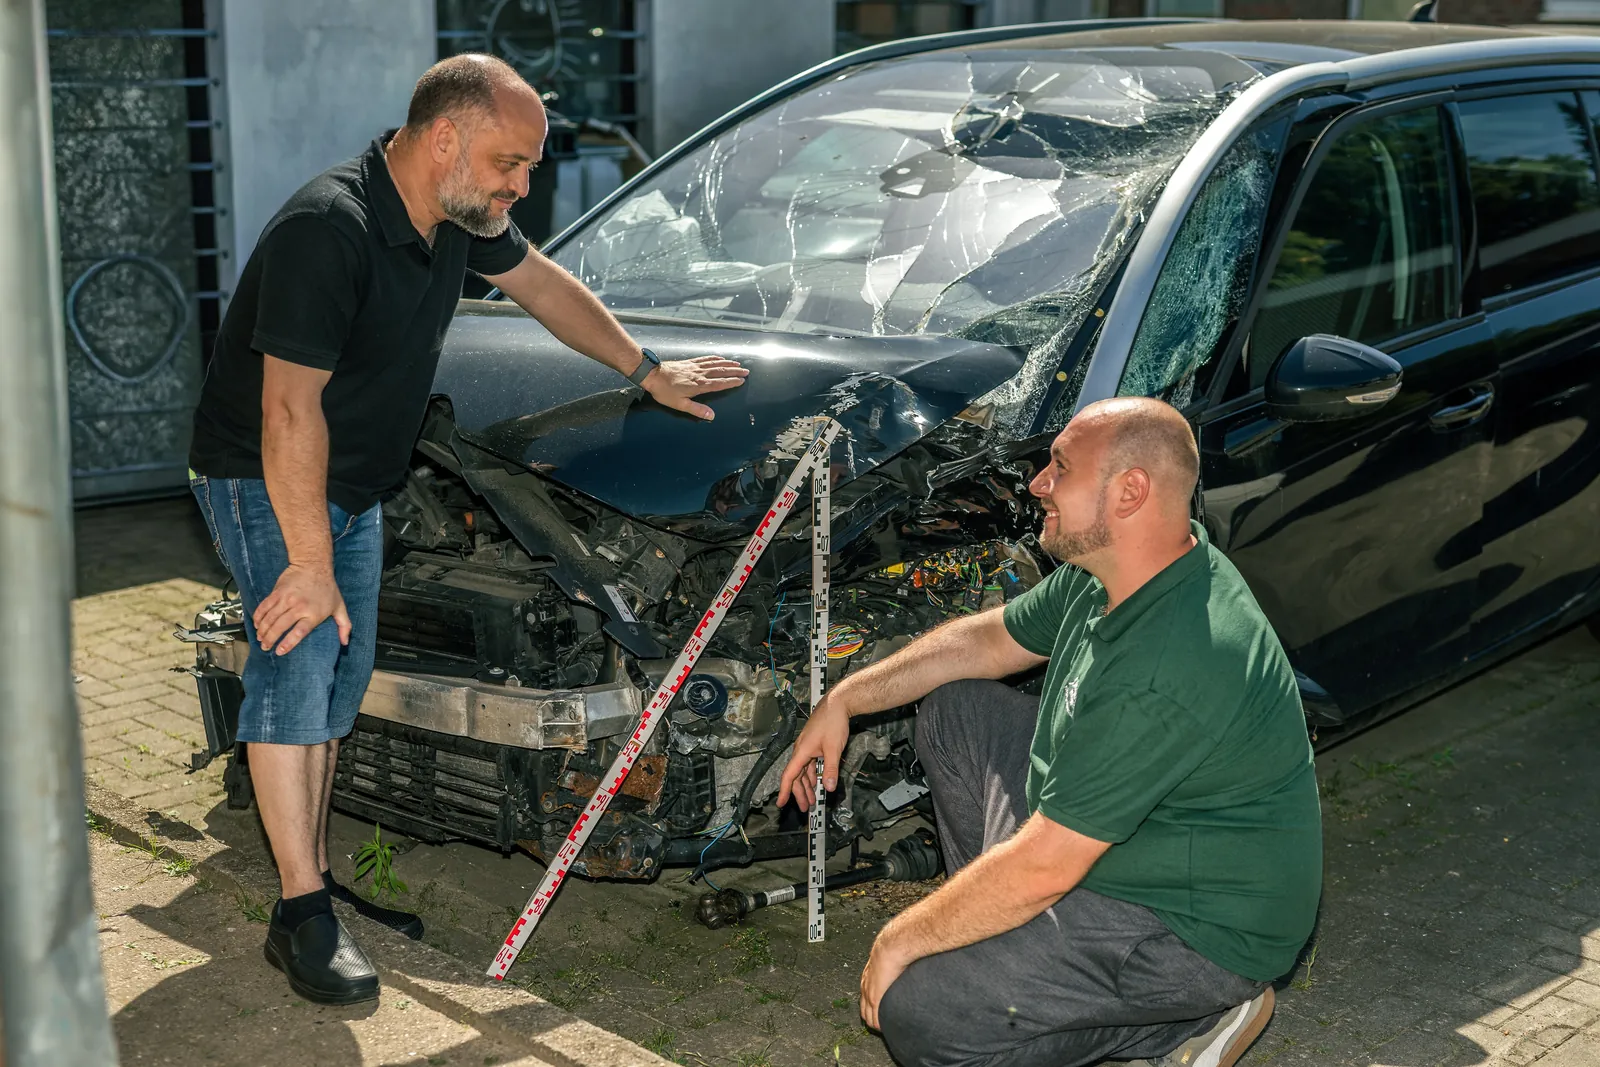
Meldepflicht in Niedersachsen: Polizei oder Jäger
Das Niedersächsische Jagdgesetz verlangt es ausdrücklich: Wildunfälle mit Schalenwild oder mit Wölfen sind von den Unfallbeteiligten unverzüglich einer am Unfallort zur Jagd befugten Person oder der Polizei anzuzeigen (§ 28a Abs. 1 NJagdG). Wer das unterlässt, handelt ordnungswidrig (§ 41 NJagdG). Die Pflicht für Wölfe gilt seit dem 26.06.2026.
Zum Schalenwild gehören nach dem Bundesjagdgesetz unter anderem Reh, Rothirsch, Damhirsch und Wildschwein (§ 2 Abs. 3 BJagdG). Wer die Polizei ruft, erfüllt die Pflicht in der Regel am einfachsten, denn sie kennt die zuständigen Jagdberechtigten und verständigt sie.
Für kleinere Tiere wie Hase, Fuchs oder Dachs steht im Niedersächsischen Jagdgesetz keine Anzeigepflicht. Die Polizei zu rufen, ist trotzdem sinnvoll: Die Musterbedingungen der Kfz-Versicherer sehen vor, dass ein Wildschaden ab einem im Vertrag festgelegten Betrag bei der Polizei anzuzeigen ist, und ohne Bescheinigung lässt sich ein Wildunfall schwer nachweisen.
Nach dem Wortlaut des Gesetzes knüpft die Pflicht an den Unfall an, nicht an ein totes Tier am Straßenrand. Melden Sie den Unfall deshalb auch, wenn das Tier weggelaufen ist.
4.100 Euro
durchschnittlicher Schaden je Wildunfall an einem kaskoversicherten Auto, 2024
Über 276.000 Wildunfälle haben die Kfz-Versicherer 2024 in Deutschland gezählt, mit einem Schadenaufwand von mehr als 1,1 Milliarden Euro.
Quelle: Gesamtverband der Deutschen Versicherungswirtschaft, Medieninformation vom 29.09.2025
Welche Versicherung zahlt den Schaden?
Einen Verursacher, der haftet, gibt es beim Wildunfall nicht: Wilde Tiere gehören niemandem, solange sie in Freiheit leben (§ 960 BGB), einen Tierhalter, der haften müsste, gibt es also nicht. Deshalb kommt es allein auf Ihre eigene Kaskoversicherung an.
Teilkasko und Vollkasko
Nach den Musterbedingungen der Kfz-Versicherer (AKB 2015, Ziffer A.2.2.1.4) ist in der Teilkasko der Zusammenstoß des fahrenden Autos mit Haarwild im Sinne des Bundesjagdgesetzes versichert, etwa mit Reh, Hirsch, Wildschwein, Hase, Fuchs oder Dachs. Vögel, Haus- und Nutztiere gehören nach dem Muster nicht dazu. Die Vollkasko schließt die Ereignisse der Teilkasko ein. Viele Versicherer gehen über das Muster hinaus und versichern weitere Tierarten oder Tiere aller Art. Maßgeblich ist immer Ihr eigener Vertrag.
Seit dem 02.04.2026 zählt auch der Wolf zum Haarwild. Ob ein bestehender Vertrag den Zusammenstoß mit einem Wolf deckt, hängt davon ab, wie er auf das Gesetz verweist. Fragen Sie im Zweifel Ihren Versicherer.
Keine Rückstufung, aber Selbstbeteiligung
Ein Wildschaden, der unter die Teilkasko fällt, führt nach den Musterbedingungen zu keiner Rückstufung. Das gilt auch, wenn die Vollkasko dafür zahlt (AKB I.4.1.2). Eine vereinbarte Selbstbeteiligung wird aber abgezogen, und nach einem Schadenfall dürfen beide Seiten den Vertrag kündigen.
Was die Kasko zahlt, und was nicht
- Reparaturkosten bis zur Höhe des Wiederbeschaffungswerts
- bei Totalschaden den Wiederbeschaffungswert abzüglich Restwert
- das Abschleppen bis zur nächsten geeigneten Werkstatt
Nicht ersetzt werden nach den Musterbedingungen unter anderem eine Wertminderung, der Nutzungsausfall und die Kosten eines Mietwagens (AKB A.2.5.7.1). Das ist der große Unterschied zum Unfall mit einem Gegner, bei dem dessen Haftpflichtversicherung diese Posten in der Regel mit ersetzt.
Nur Haftpflicht, keine Kasko
Wer nur eine Kfz-Haftpflichtversicherung hat, trägt den Schaden am eigenen Auto selbst. Die Haftpflicht zahlt nur, wenn Sie beim Wildunfall andere schädigen, etwa ein anderes Auto, eine Schutzplanke oder einen Zaun.
Ausgewichen und das Tier nicht getroffen: zahlt die Versicherung?
Wer ausweicht und dabei im Graben oder am Baum landet, hat das Tier oft nicht berührt. Einen Zusammenstoß mit Haarwild gab es dann nicht. Ersatz ist trotzdem möglich, und zwar als sogenannte Rettungskosten: Der Versicherer erstattet Aufwendungen, mit denen Sie einen unmittelbar drohenden Versicherungsfall abwenden wollten, soweit Sie sie für geboten halten durften, auch wenn der Versuch misslingt (§ 83 und § 90 Versicherungsvertragsgesetz).
Die Gerichte legen das eng aus. Der Bundesgerichtshof hat den Ersatz beim Ausweichen vor einem Hasen (Urteil vom 18.12.1996, IV ZR 321/95) und vor einem Fuchs (Urteil vom 25.06.2003, IV ZR 276/02) verneint, bei größeren Tieren wie Reh oder Wildschwein aber für möglich gehalten. Das Oberlandesgericht Hamm hat ihn beim Ausweichen vor einem Reh bejaht (Beschluss vom 07.10.2020, 20 U 128/20). Beweisen muss der Fahrer, dass der Zusammenstoß unmittelbar bevorstand.
Greift das nicht, bleibt die Vollkasko. Sie zahlt Unfälle auch ohne Tierberührung, dann aber mit Selbstbeteiligung und Rückstufung. Die Empfehlung der Versicherer und der Polizei lautet deshalb: Ist ein Zusammenstoß nicht mehr zu vermeiden, voll bremsen, das Lenkrad festhalten und nicht ausweichen. Ein Baum oder der Gegenverkehr ist in der Regel gefährlicher als das Tier.
Braucht man nach einem Wildunfall einen Gutachter?
Beim reinen Wildunfall ist Ihre Kaskoversicherung der Ansprechpartner, und sie steuert die Schadenfeststellung. Nach den Musterbedingungen holen Sie vor der Reparatur ihre Weisung ein (AKB E.1.3.2). Die Kosten eines Sachverständigen erstattet sie nur, wenn sie ihn selbst beauftragt oder der Beauftragung zugestimmt hat (AKB A.2.5.3). Ein Gutachter, den Sie ohne Absprache beauftragen, wird in der Kasko also in der Regel nicht bezahlt (§ 85 Abs. 2 Versicherungsvertragsgesetz).
Anders ist es bei Streit über die Höhe des Schadens, den Wiederbeschaffungswert oder den Umfang der Reparatur. Dafür sehen die Musterbedingungen ein Sachverständigenverfahren vor: Jede Seite benennt einen eigenen Kraftfahrzeugsachverständigen, und einigen sich beide nicht, entscheidet ein Obmann (AKB A.2.6). Die Kosten tragen beide Seiten im Verhältnis von Gewinnen und Verlieren.
Ganz anders sieht es aus, wenn ein anderer Verkehrsteilnehmer beteiligt war, etwa weil ein nachfolgendes Auto auf Sie aufgefahren ist. Dann haben Sie einen Gegner, und bei fremdem Verschulden dürfen Sie selbst einen unabhängigen Gutachter beauftragen, dessen Kosten in der Regel die gegnerische Haftpflichtversicherung trägt. Was dabei gilt, erklärt der Ratgeber Gutachten oder Kostenvoranschlag.
Wildunfälle in den Landkreisen Harburg, Stade, Rotenburg und Lüneburg
Die Polizeiinspektionen haben für 2025 diese Zahlen veröffentlicht:
| Landkreis | Wildunfälle 2025 | Anteil an allen Unfällen |
|---|---|---|
| Rotenburg (Wümme) | 1.900 | etwa ein Drittel |
| Harburg | 1.359 | 19,5 % |
| Stade | 900 | 18,0 % |
| Lüneburg, Hansestadt und Landkreis | 878 | 19,8 % |
Die Anteile für Harburg und Stade sind aus den veröffentlichten Unfallzahlen gerechnet (6.974 und 4.992 Unfälle). Die Inspektionen zählen nicht ganz gleich, die Zahlen zeigen deshalb die Größenordnung.
Wann das Risiko am größten ist
Besonders gefährlich sind April und Mai sowie Oktober bis Dezember, vor allem in der Dämmerung. Nach der Zeitumstellung am 25.10.2026 fällt der Berufsverkehr morgens wieder in die Dämmerung. Die Polizei Harburg weist auf den Herbst hin: Nach der Ernte von Mais und Getreide fehlt dem Wild die Deckung, Eicheln und Bucheckern locken es an Bäume direkt an der Fahrbahn.
So senken Sie das Risiko
- An Waldrändern und bei Warnschildern langsamer fahren. Mit 80 statt 100 km/h ist der Bremsweg nach Angaben des Deutschen Jagdverbands um 25 Meter kürzer.
- Taucht Wild auf: bremsen, abblenden, hupen. Fernlicht blendet die Tiere, sie bleiben dann oft stehen.
- Mit Nachzüglern rechnen: Wild ist selten allein unterwegs.
Häufige Fragen
Muss ich einen Wildunfall der Polizei melden?
In Niedersachsen ja, wenn Sie Schalenwild wie Reh, Hirsch oder Wildschwein oder einen Wolf erfasst haben: Dann ist der Unfall unverzüglich der Polizei oder einer zur Jagd befugten Person anzuzeigen (§ 28a NJagdG), sonst droht ein Bußgeld. Bei kleineren Tieren wie Hase oder Fuchs besteht diese Pflicht nicht. Für den Nachweis gegenüber der Versicherung ist die Polizei trotzdem der sicherste Weg.
Darf ich das tote Reh mitnehmen?
Nein. Das Recht, sich Wild anzueignen, auch verendetes, hat allein der Jagdausübungsberechtigte (§ 1 Bundesjagdgesetz). Wer ein totes Tier einlädt, riskiert ein Strafverfahren wegen Jagdwilderei (§ 292 StGB). Lassen Sie das Tier liegen und melden Sie den Unfall, die Bergung übernimmt der Jäger.
Wer stellt die Wildunfallbescheinigung aus?
Die Polizei, der Förster oder der Jagdpächter. Der Jäger ist dazu nicht verpflichtet und kann nur bestätigen, was er selbst festgestellt hat. Deshalb helfen Fotos von Tier und Aufprallstelle, und Haare oder Blut am Auto sollten bis zur Besichtigung bleiben. Ob eine Gebühr anfällt, ist nicht einheitlich geregelt.
Werde ich nach einem Wildunfall hochgestuft?
Nicht, wenn der Schaden unter die Teilkasko fällt, also beim Zusammenstoß mit Haarwild nach den Musterbedingungen. Die Teilkasko kennt keine Schadenfreiheitsklassen, und selbst wenn die Vollkasko zahlt, gilt der Vertrag für ein Teilkasko-Ereignis als schadenfrei. Anders ist es, wenn Sie ausgewichen sind, das Tier nicht getroffen haben und die Vollkasko den Unfall übernimmt.
Welche Tiere zahlt die Teilkasko?
Nach den Musterbedingungen Haarwild im Sinne des Bundesjagdgesetzes, zum Beispiel Reh, Hirsch, Wildschwein, Hase, Fuchs und Dachs. Vögel sowie Haus- und Nutztiere gehören nach dem Muster nicht dazu. Viele Tarife versichern mehr Tierarten oder Tiere aller Art. Was für Sie gilt, steht in Ihren Versicherungsbedingungen.
Bis wann muss ich den Wildunfall der Versicherung melden?
Nach den Musterbedingungen innerhalb einer Woche. Gesetzlich ist ein Versicherungsfall unverzüglich anzuzeigen, sobald Sie von ihm wissen (§ 30 Versicherungsvertragsgesetz). Vor der Reparatur, der Verschrottung oder dem Verkauf holen Sie die Weisung Ihres Versicherers ein, so sehen es die Musterbedingungen vor.
Ich habe nur eine Haftpflichtversicherung. Wer zahlt meinen Schaden?
In aller Regel niemand. Wilde Tiere gehören niemandem, einen Tierhalter, der haften müsste, gibt es nicht. Die Haftpflicht zahlt nur Schäden, die Sie anderen zufügen. Anders ist es nur, wenn ein anderer Verkehrsteilnehmer den Unfall mitverursacht hat.
Quellen
Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung. Was in Ihrem Fall gilt, hängt vom Einzelfall und von Ihrem Versicherungsvertrag ab.
- § 28a Niedersächsisches Jagdgesetz, Wildunfälle, Fassung ab 26.06.2026, NI-VORIS
- § 41 Niedersächsisches Jagdgesetz, Ordnungswidrigkeiten, NI-VORIS
- § 2 Bundesjagdgesetz, Tierarten, gesetze-im-internet.de
- § 1 Bundesjagdgesetz, Inhalt des Jagdrechts, gesetze-im-internet.de
- § 292 Strafgesetzbuch, Jagdwilderei, gesetze-im-internet.de
- § 960 Bürgerliches Gesetzbuch, Wilde Tiere, gesetze-im-internet.de
- § 15 und § 34 Straßenverkehrs-Ordnung, gesetze-im-internet.de
- § 83, § 85 und § 90 Versicherungsvertragsgesetz, gesetze-im-internet.de
- Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015), unverbindliche Musterbedingungen, Stand 30.04.2025, Gesamtverband der Deutschen Versicherungswirtschaft
- BGH, Urteil vom 25.06.2003, IV ZR 276/02, Ausweichen vor einem Fuchs, lexetius.com
- BGH, Urteil vom 18.12.1996, IV ZR 321/95, Ausweichen vor einem Hasen, dejure.org
- OLG Hamm, Beschluss vom 07.10.2020, 20 U 128/20, Ausweichen vor einem Reh, Justiz NRW
- Kfz-Versicherung: Wildunfälle haben 2024 über eine Milliarde Euro gekostet, Medieninformation vom 29.09.2025, Gesamtverband der Deutschen Versicherungswirtschaft
- Verkehrsunfallstatistik 2025, 15.04.2026, Polizeiinspektion Harburg
- Achtung Wildwechsel, 30.09.2024, Polizeiinspektion Harburg
- Polizeiliche Verkehrsunfallstatistik 2025, 14.04.2026, Polizeiinspektion Stade
- Verkehrsunfallstatistik 2025, 15.04.2026, Polizeiinspektion Rotenburg
- Polizeiliche Verkehrsunfallstatistik 2025, 14.04.2026, Polizeiinspektion Lüneburg/Lüchow-Dannenberg/Uelzen
- Die meisten Wildunfälle passieren im April und Mai, 25.03.2024, Deutscher Jagdverband
- Wolf ins Jagdrecht aufgenommen, 07.04.2026, Bundesregierung
Weitere Ratgeber
- Gutachten oder Kostenvoranschlag: was nach einem Unfall der richtige Weg ist
- Wirtschaftlicher Totalschaden: Wiederbeschaffungswert, Restwert und die 130-Prozent-Regel
- Wertminderung nach einem Unfall: wann sie ersetzt wird und wie sie berechnet wird
- Parkschaden mit Fahrerflucht: was Sie jetzt tun und wer den Schaden zahlt
- Unfallgutachten: wer zahlt und was drinsteht
Schaden melden
Schnelle Hilfe nach Ihrem Unfall. Füllen Sie das Formular aus. Wir melden uns in der Regel noch am selben Tag bei Ihnen.